 Đăng nhập


Thị trường thép thanh vằn ghi nhận diễn biến giá trái chiều trong tháng 10
Thị trường thép thanh vằn thế giới diễn biến trái chiều trong tháng 10/2026 khi giá tại châu Âu và Mỹ chịu áp lực tăng từ chi phí đầu vào, trong khi nhu cầu suy yếu và tồn kho cao tiếp tục gây sức ép lên thị trường Thổ Nhĩ Kỳ và Trung Quốc. Diễn biến này phản ánh sự khác biệt về cung - cầu giữa các khu vực, đồng thời cho thấy triển vọng giá thép vẫn phụ thuộc lớn vào chi phí nguyên liệu, hoạt động xây dựng và nhu cầu tiêu thụ thực tế.
18/10/2026 14:34
Tiêu thụ tại Trung Quốc khởi đầu chậm chạp sau kỳ nghỉ lễ do nhu cầu thấp
Diễn biến thị trường thép thanh vằn trong nửa đầu tháng 10 có sự khác biệt giữa các khu vực. Tại châu Âu và Mỹ, các nhà sản xuất tăng giá dưới áp lực chi phí đầu vào leo thang, trong khi tại Thổ Nhĩ Kỳ và Trung Quốc, nhu cầu yếu cùng lượng tồn kho cao buộc người bán phải tăng mức chiết khấu hoặc lựa chọn thái độ thận trọng, chờ đợi diễn biến thị trường.
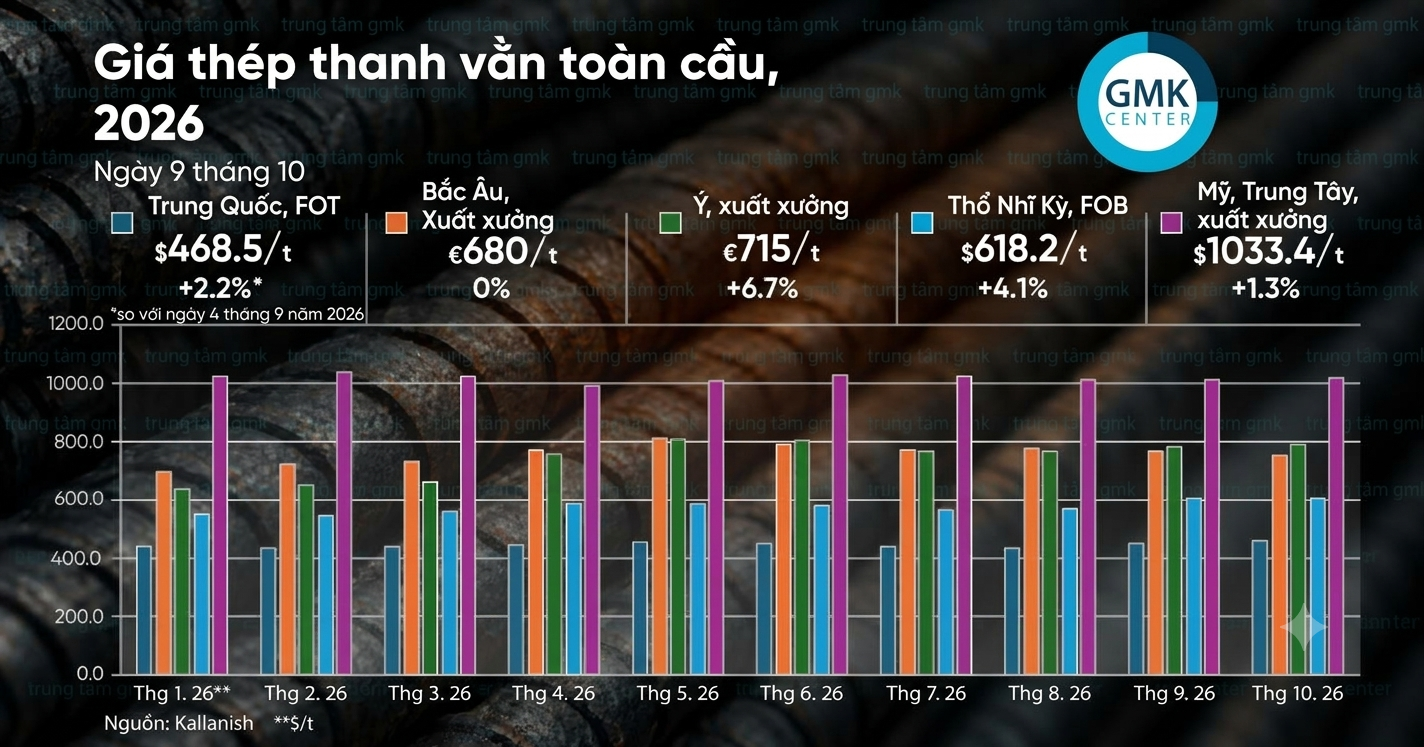 Diễn biến giá thép thanh vằn toàn cầu, 2026
Châu Âu. Tại Italy, theo đánh giá của SteelOrbis, được công bố trên Eurometal, vào đầu tháng 10, các nhà máy thép duy trì giá cơ bản thép thanh vằn ở mức 470-490 EUR/tấn, giao tại nhà máy (EXW). Khi tính cả các khoản phụ phí tiêu chuẩn, giá đạt khoảng 735-755 EUR/tấn. Theo ước tính của Kallanish, tính đến ngày 9/10, giá ở mức 715 EUR/tấn, giao tại nhà máy (EXW).
Các nhà sản xuất tin tưởng rằng mặt bằng giá này sẽ được duy trì, đồng thời lý giải việc tăng giá là cần thiết để bù đắp chi phí ngày càng tăng, đặc biệt là chi phí logistics. Bên cạnh đó, họ có kỳ vọng tương đối tích cực đối với hoạt động xuất khẩu.
Đến giữa tháng, các nhà sản xuất thép Italy tiếp tục thúc đẩy tăng giá, một phần do chi phí năng lượng gia tăng. Giá chào thép thanh vằn tại miền Bắc nước này đã đạt 730-760 EUR/tấn, giao tại nhà máy (EXW), trong khi tại miền Nam ở mức 750-780 EUR/tấn, thậm chí thị trường còn ghi nhận những đề xuất giá cao hơn. Tuy nhiên, người mua chưa sẵn sàng đặt mua các lô hàng lớn theo điều kiện giao dịch hiện tại, mà chỉ giới hạn ở những khối lượng nhỏ.
Thị trường châu Âu đang chứng kiến mức chênh lệch giá bán trong nước giữa thép thanh vằn của các nhà máy Italy và Đức gia tăng theo hướng tương đối bất thường. Khoảng cách này đã nới rộng trong những tuần gần đây. Trong khi các nhà sản xuất Đức chỉ tăng giá ở mức vừa phải kể từ tháng 9, các doanh nghiệp Italy lại lựa chọn cách tiếp cận khác, chủ động đẩy giá lên mạnh hơn.
Tại Đức, tính đến ngày 9/10, giá cơ bản ở mức khoảng 420 EUR/tấn, giao đến nơi (delivered), và đạt 685 EUR/tấn khi tính cả phụ phí kích thước.
Trong khi đó, theo các thành viên thị trường, các nhà sản xuất Italy vẫn duy trì giá bán trong nước ở mức cao, đồng thời chào bán hàng xuất khẩu với mức giá thấp hơn đáng kể nhằm giành được đơn hàng.
Mỹ. Vào cuối tháng 9, giá thép thanh vằn tại Mỹ duy trì ổn định trong tuần thứ sáu liên tiếp nhờ cán cân cung cầu tương đối cân bằng và nhu cầu ổn định từ các dự án cơ sở hạ tầng, năng lượng cũng như hoạt động xây dựng trung tâm dữ liệu. Những yếu tố này đã bù đắp cho sự suy giảm hoạt động trong các phân khúc bất động sản thương mại và nhà ở.
Đầu tháng 10, giá bắt đầu tăng do tác động của một số yếu tố, bao gồm thị trường phế liệu thép mạnh lên, chi phí vận tải tăng, các nhà máy bước vào giai đoạn bảo dưỡng theo mùa và áp lực cạnh tranh từ hàng nhập khẩu giảm bớt. Một tín hiệu bổ sung là thông báo tăng giá từ một số nhà sản xuất. Chẳng hạn, Nucor Bar Group và Gerdau Long Steel North America đã tăng giá thép thanh vằn thêm 30 USD/tấn ngắn (short ton) đối với các đơn hàng mới, áp dụng từ những thời điểm cụ thể trong tháng 10.
Tuy nhiên, sự suy yếu của hoạt động xây dựng nhà ở và diễn biến không đồng đều trong lĩnh vực thương mại vẫn tiếp tục kìm hãm nhu cầu.
Tính đến ngày 9/10, giá thép thanh vằn tại Mỹ ở mức 1.033,4 USD/tấn, giao tại nhà máy (EXW).
Thổ Nhĩ Kỳ. Vào cuối tháng 9, theo ước tính của SMM, thị trường thép thanh vằn Thổ Nhĩ Kỳ gần như đình trệ do hoạt động giao dịch yếu và thiếu các đơn hàng mua mới. Phần lớn các nhà máy đã cơ bản hoàn tất kế hoạch sản xuất đến hết tháng 10 và chuyển sang trạng thái thận trọng, chờ đợi diễn biến thị trường trước khi quyết định bán hàng.
Đầu tháng 10, áp lực thị trường gia tăng. Các thương nhân tăng mức chiết khấu để giải phóng hàng tồn kho, trong khi các nhà sản xuất buộc phải hạ giá chào bán trong bối cảnh nhu cầu yếu, dù một số chủng loại hàng hóa vẫn thiếu hụt, và triển vọng xuất khẩu còn nhiều bất định. Đặc biệt, tình hình an ninh tại khu vực Biển Đen xấu đi càng làm gia tăng những lo ngại đối với hoạt động xuất khẩu.
Đến giữa tháng, đợt bổ sung hàng tồn kho tích cực cuối cùng trong năm nay trên thị trường nội địa đã kết thúc. Hoạt động mua hàng tiếp tục bị hạn chế bởi lượng hàng mà người mua còn nắm giữ từ các giao dịch trong tháng 9, sự chững lại của ngành xây dựng và tâm lý bi quan trên các thị trường nước ngoài. Những yếu tố này khiến giá chào bán giảm xuống, khi các nhà máy tiếp tục tăng mức chiết khấu nhằm hạ thấp lượng hàng tồn kho.
Nhu cầu yếu đối với thép thanh vằn cũng kéo giá phế liệu thép đi xuống, đồng thời làm giảm sự quan tâm của người mua đối với nguyên liệu này, bất chấp nguồn cung phế liệu nhập khẩu vẫn hạn chế.
Theo ước tính của Kallanish, tính đến ngày 14/10, giá xuất khẩu thép thanh vằn của Thổ Nhĩ Kỳ ở mức 605–620 USD/tấn, giao hàng trên cơ sở FOB; trong khi giá bán trong nước dao động từ 600–635 USD/tấn, giao tại nhà máy (EXW).
Trung Quốc. Ngay sau kỳ nghỉ lễ tháng 10, thị trường thép thanh vằn Trung Quốc diễn biến kém tích cực do nhu cầu từ ngành xây dựng ở mức thấp và lượng hàng tồn kho tại các nhà sản xuất vẫn tương đối dồi dào. Tuy nhiên, trong giai đoạn này, thị trường nhận được một phần hỗ trợ từ đà tăng của giá hợp đồng tương lai than luyện cốc.
Các biện pháp của Chính phủ nhằm hỗ trợ thị trường bất động sản, đặc biệt là việc áp dụng lãi suất vay thế chấp ưu đãi, đến nay vẫn chưa tạo ra sự phục hồi rõ rệt trong hoạt động xây dựng. Điều này làm suy giảm kỳ vọng về đợt khởi sắc theo mùa thường thấy của ngành xây dựng vào mùa thu. Việc các dự án xây dựng khởi động trở lại chậm chạp cùng những trì hoãn trong giải ngân vốn cho cơ sở hạ tầng tiếp tục hạn chế mức tiêu thụ thép thực tế.
Trong thời gian tới, thị trường thép thanh vằn Trung Quốc nhiều khả năng sẽ chịu ảnh hưởng từ biến động chi phí nguyên liệu đầu vào, đặc biệt là than luyện cốc, cũng như các biện pháp điều tiết sản lượng tại các nhà máy thép. Sự phục hồi chậm của nhu cầu và lượng hàng tồn kho gia tăng cũng có thể tiếp tục kìm hãm đà tăng giá.
Tính đến ngày 9/10, giá thép thanh vằn Trung Quốc ở mức 468,5 USD/tấn, giao tại kho theo điều kiện FOT (Free on Truck).
GMK