 Đăng nhập


Thị trường HRC toàn cầu diễn biến trái chiều trong tháng 9/2026
Tại Mỹ, nguồn cung giao ngay vẫn khan hiếm, trong khi Trung Quốc chưa có lực đỡ bền vững từ phía nhu cầu. Thị trường thép cuộn cán nóng (HRC) toàn cầu ghi nhận những diễn biến trái chiều trong tháng 9/2026. Tại Mỹ, giá tăng đều do nguồn cung giao ngay hạn chế và thời gian giao hàng kéo dài. Các nhà sản xuất châu Âu quyết tâm nâng giá, trong khi tại Trung Quốc, khả năng nhu cầu tăng theo mùa vẫn chưa rõ ràng.
26/09/2026 21:55
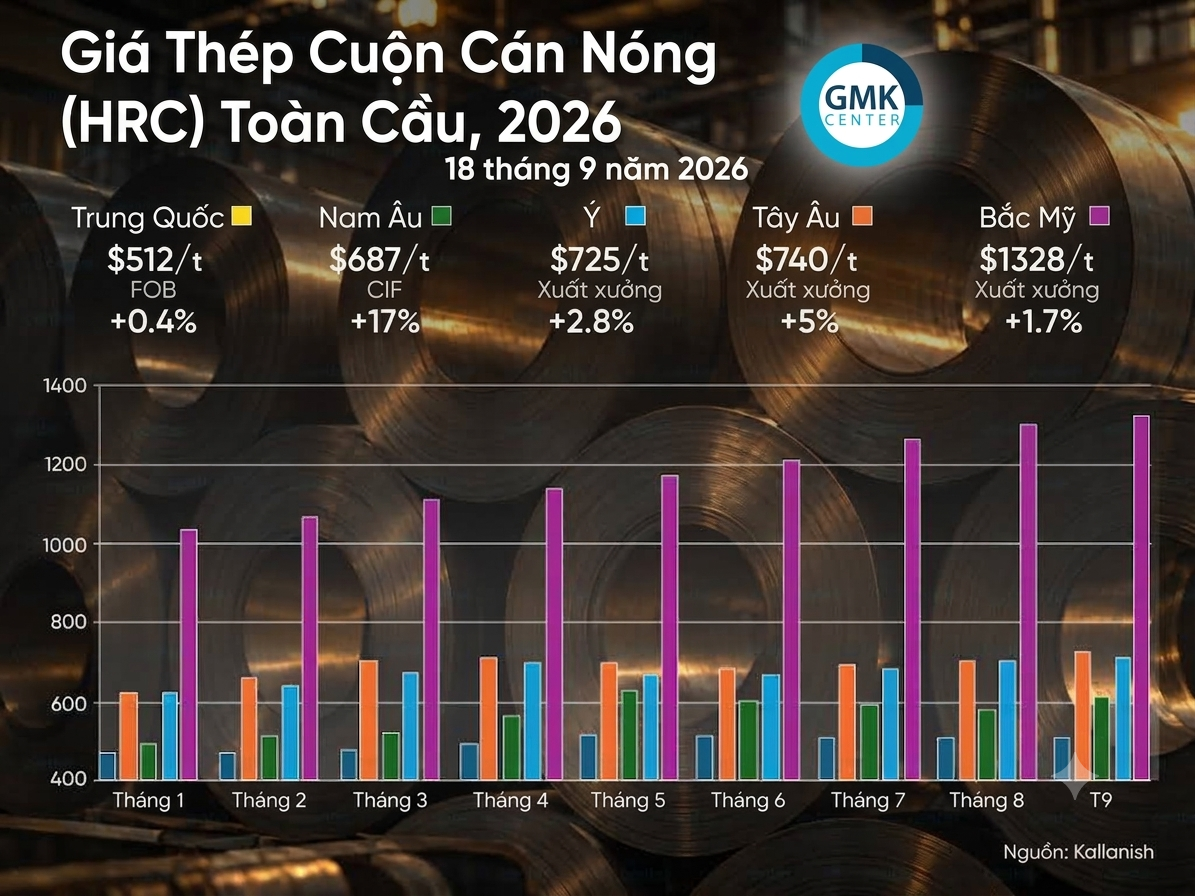 Giá thép cuộn cán nóng (HRC) toàn cầu, 2026 (18/9/2026)
Châu Âu
Theo Kallanish, tính đến ngày 22/9, mức giá mới đối với thép cuộn cán nóng (HRC) tại Italy và trên toàn châu Âu ở khoảng 720-730 euro/tấn giao đến nơi (delivered), cao hơn khoảng 20 euro/tấn so với tháng 8.
Mặc dù nhu cầu yếu, các nhà sản xuất thép châu Âu vẫn đang thúc đẩy tăng giá trong bối cảnh nguồn cung nhập khẩu hạn chế và triển vọng nguồn cung chưa chắc chắn. Thị trường được kỳ vọng sẽ khởi sắc vào tháng 11, khi người mua đã sử dụng hết lượng thép nhập khẩu dự trữ và không còn lựa chọn nào khác ngoài việc mua thép từ các nhà sản xuất châu Âu với mức giá cao hơn.
Thị trường nhập khẩu HRC tại châu Âu đang mất đà do giá thép cuộn cán tại châu Á tăng mạnh. Các chào giá từ Ấn Độ rẻ hơn so với các nguồn cung khác, nhưng người mua đang tránh các lô hàng này do những hạn chế về hạn ngạch nhập khẩu sắp được áp dụng.
Trong khi đó, giá thép cuộn tăng đang khiến các trung tâm dịch vụ thép (service centre) lo ngại, do họ không thể chuyển toàn bộ phần chi phí gia tăng sang khách hàng.
Tại Bắc Âu, mức giá 740–750 euro/tấn xuất xưởng (ex works) đối với HRC giao tháng 10 hiện được xem là có thể chấp nhận được. Tại Đức, theo các nhà phân phối, mức giá hiện ở khoảng 730–740 euro/tấn xuất xưởng.
Đối với thị trường Italy, vấn đề nguồn cung vật liệu đang gắn với những bất định xung quanh tương lai của nhà máy Taranto. Trong tháng 9, Tòa Phúc thẩm Milan đã bác đơn kháng cáo của đơn vị vận hành Acciaierie d’Italia, qua đó giữ nguyên phán quyết đình chỉ hoạt động tại khu vực luyện thép nóng của nhà máy cho đến khi toàn bộ amiăng được loại bỏ khỏi thiết bị và các biện pháp giảm phát thải bụi mịn xuống mức an toàn được thực hiện. Thời hạn tuân thủ là ngày 28/10.
Hiệp hội thép Italy ASSOFERMET, đặc biệt, đã bày tỏ quan ngại về vấn đề này. Hiệp hội cảnh báo rằng việc khởi động lại hoạt động sản xuất sẽ khó thực hiện cả về mặt kỹ thuật và kinh tế.
Taranto là nhà máy thép duy nhất của Italy vận hành theo chu trình khép kín, cung cấp nguyên liệu đầu vào cho các nhà máy tại Genoa và Novi Ligure. Tòa Giám đốc thẩm Italy dự kiến sẽ xem xét đơn kháng cáo đối với lệnh đình chỉ hoạt động vào ngày 20/10, tức chỉ 8 ngày trước thời hạn phải hoàn tất các yêu cầu khắc phục.
Mỹ
Thị trường HRC Mỹ hiện được đặc trưng bởi nguồn cung thắt chặt, qua đó đẩy giá tăng. Theo các nhà mua hàng, các nhà máy thép đã kéo dài thời gian giao hàng đối với các sản phẩm thép dẹt, trong đó một số nhà máy chỉ có thể giao hàng vào tháng 11.
Trong phần lớn mùa hè, thời gian giao hàng đã dài hơn bình thường và xu hướng này tiếp tục kéo dài sang đầu mùa thu.
Sự thu hẹp nguồn cung là yếu tố then chốt và tác động của yếu tố này đã duy trì ở mức mạnh trong một thời gian. Phần lớn các nguồn tin trên thị trường kỳ vọng điều kiện thuận lợi đối với thép cán nóng sẽ tiếp tục duy trì ít nhất đến đầu năm 2027, mặc dù quan điểm về khả năng duy trì của chu kỳ hiện tại vẫn có sự khác biệt.
Hầu hết các nhà máy không bán sản lượng giao ngay (spot) mà chủ yếu giao dịch theo các hợp đồng. Những nhà cung cấp sẵn sàng bán hàng giao ngay đều yêu cầu mức giá cao hơn. Các gián đoạn sản xuất mang tính mùa vụ cũng làm giảm một phần khối lượng thép theo hợp đồng.
Tại các khu vực Trung Tây, Bờ Tây và Bờ Đông, nhu cầu hiện ở mức cao và triển vọng thị trường được đánh giá tích cực. Tuy nhiên, một số đại diện các trung tâm dịch vụ thép cho biết hoạt động kinh doanh đã có dấu hiệu chậm lại trong tháng 9.
Theo Steel Market Update, tính đến ngày 22/9, giá HRC bình quân tại Mỹ đang tiến gần 1.300 USD/tấn ngắn (short tonne), trong bối cảnh tình trạng thiếu hụt kéo dài trên thị trường giao ngay.
Theo Kallanish, tính đến ngày 18/9, giá HRC giao ngay tại Mỹ ở mức 1.200–1.210 USD/tấn ngắn, theo điều kiện xuất xưởng Bắc Mỹ (North America ex works), tương đương 1.328 USD/tấn theo tấn hệ mét.
Trung Quốc
Vào cuối tháng 9, thị trường HRC Trung Quốc chưa có đủ lực đỡ từ phía nhu cầu để duy trì đà tăng trưởng. Giá HRC hiện phụ thuộc nhiều vào diễn biến giá than luyện cốc và than cốc.
Khả năng nhu cầu của người mua tăng theo mùa – thường diễn ra trong giai đoạn tháng 9–10 – hiện vẫn chưa chắc chắn. Các khách hàng cuối cùng chủ yếu áp dụng chiến lược mua theo nhu cầu thực tế, thay vì mua để bổ sung hàng tồn kho.
Trong suốt tháng 9, giá HRC tại Trung Quốc biến động mạnh. Các nhà sản xuất nhiều lần tìm cách tăng giá, nhưng những nỗ lực này cuối cùng đều bị triệt tiêu bởi nhu cầu yếu và biến động chi phí nguyên liệu đầu vào.
Các nỗ lực điều tiết nguồn cung cũng chưa tạo ra tác động bền vững. Tuy nhiên, sáng kiến của CISA và 45 nhà máy thép nhằm cắt giảm sản lượng vào giữa tháng ban đầu đã tạo lực hỗ trợ cho thị trường.
Giá xuất khẩu đang giảm theo giá trong nước và chưa có dấu hiệu cải thiện tình hình. Nhu cầu từ thị trường bên ngoài vẫn trầm lắng trong suốt tháng này.
Tuy nhiên, Baoshan Iron & Steel (Baosteel) của Trung Quốc đã thông báo trong tháng 9 về việc tăng 200 nhân dân tệ/tấn (30 USD/tấn) đối với giá HRC trên thị trường nội địa cho các lô hàng giao trong tháng 10.
Quyết định này được đưa ra trong bối cảnh chi phí than luyện cốc và các nguyên liệu đầu vào khác tăng vào đầu tháng, đồng thời doanh nghiệp kỳ vọng nhu cầu sẽ từng bước cải thiện trong mùa thu năm nay. Trước đó, công ty cũng từng thực hiện một đợt điều chỉnh giá đáng kể tương tự trong đợt bán hàng tháng 4.
Khi các lễ hội mùa thu tại Trung Quốc đến gần, hoạt động mua hàng và bổ sung tồn kho có thể tăng lên. Tuy nhiên, giá thép tại nước này nhiều khả năng sẽ tiếp tục dao động trong biên độ hẹp trong thời gian tới.
Tính đến ngày 18/9, giá HRC tại Trung Quốc ở khoảng 495 USD/tấn FOT tại kho và 515 USD/tấn FOB.
GMK