 Đăng nhập


Giá phế liệu thép bình quân tại Thổ Nhĩ Kỳ tăng 28 USD/tấn trong tháng 9
Xu hướng trái chiều xuất hiện tại các thị trường chủ chốt
12/10/2026 13:43
Diễn biến tại các thị trường phế liệu thép khu vực trong tháng 9 không đồng nhất. Tại Thổ Nhĩ Kỳ, Mỹ và Đức, giá phế liệu tăng trở lại sau giai đoạn suy giảm trong mùa hè. Trong khi đó, giá tại Trung Quốc và Italy giảm lần lượt 9 USD/tấn và 13 USD/tấn trong tháng trước.
Thổ Nhĩ Kỳ
Trong tháng 9, giá phế liệu thép nhập khẩu tại Thổ Nhĩ Kỳ tăng mạnh, từ mức 380–382 USD/tấn CFR (phế liệu HMS 1&2, tỷ lệ 80:20) vào đầu tháng lên mức đỉnh 402–404 USD/tấn CFR trong 10 ngày cuối tháng. Giá chào bình quân phế liệu HMS 1&2 80:20 tăng 28 USD/tấn trong tháng 9, lên 400 USD/tấn CFR tại Thổ Nhĩ Kỳ.
Tuy nhiên, đến cuối tháng, thị trường bắt đầu ổn định. Người mua tích cực phản đối các đợt tăng giá tiếp theo và ký kết hợp đồng nhập khẩu phế liệu từ châu Âu ở mức 395 USD/tấn CFR. Giá phế liệu trong nước cũng tăng theo xu hướng của hàng nhập khẩu.
Tâm lý thị trường thay đổi trong suốt tháng 9. Sự sôi động ban đầu và nhu cầu bổ sung tồn kho của các nhà máy dần nhường chỗ cho trạng thái đình trệ, thận trọng và áp lực từ phía người mua. Giá nguyên liệu đầu vào cao được bù đắp bởi nhu cầu thép thành phẩm và thép thanh giảm sút, cùng với áp lực thanh toán lãi vay theo quý và tình trạng thiếu hụt thanh khoản tại các nhà sản xuất thép.
Các yếu tố chính bao gồm:
1. Địa chính trị và nguyên liệu thay thế. Những gián đoạn trong nguồn cung phôi thép và gang thỏi từ Nga và Ukraine đã khiến phế liệu trở thành nguyên liệu khả thi duy nhất đối với các lò hồ quang điện (EAF) của Thổ Nhĩ Kỳ.
2. Logistics và năng lượng. Giá dầu diesel cao, giá dầu tăng (dầu Brent vượt 105 USD/thùng) và cước vận tải biển đạt mức kỷ lục (50 USD/tấn từ EU và 60 USD/tấn từ Mỹ) đã làm tăng chi phí giao hàng. Mực nước thấp trên các tuyến sông tại châu Âu tiếp tục hạn chế hoạt động thu gom và vận chuyển phế liệu thép.
Theo Viện Thống kê Thổ Nhĩ Kỳ (TUIK), nhập khẩu phế liệu thép của nước này trong tháng 8 đạt tổng cộng 1,4 triệu tấn, tăng 0,5% so với cùng kỳ năm trước, nhưng thấp hơn mức 1,66 triệu tấn của tháng 7. Tính chung giai đoạn tháng 1–8, nhập khẩu tăng 3,9%, lên 12,8 triệu tấn. Các nhà cung cấp lớn nhất trong tháng 8 là Mỹ với 269.000 tấn, Anh với 224.000 tấn và Nga với 127.000 tấn.
Trong tháng 10, giá phế liệu nhập khẩu tại khu vực này được dự báo điều chỉnh giảm nhẹ hoặc ổn định trong khoảng 390–400 USD/tấn CFR. Dự kiến giá phế liệu nội địa tại Mỹ tăng 10–20 USD/tấn và tại EU tăng 10–15 EUR/tấn sẽ hỗ trợ mặt bằng giá. Tuy nhiên, thị trường thép thanh Thổ Nhĩ Kỳ suy yếu và chi phí năng lượng cao sẽ hạn chế dư địa tăng giá tiếp theo.
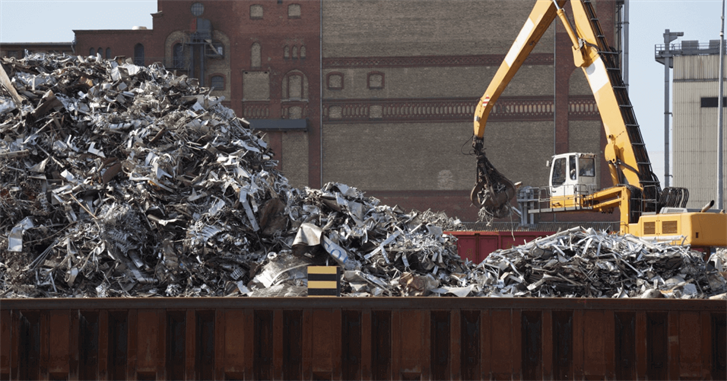
 Hình ảnh: Diễn biến giá phế liệu thép bình quân tại Thổ Nhĩ Kỳ trong tháng 9.
Liên minh châu Âu (EU)
Diễn biến giá tại các quốc gia thành viên EU không đồng nhất. Tại Đức, giá phế liệu thép loại E3 tăng 11 USD/tấn trong tháng, lên 332 USD/tấn theo điều kiện giao hàng tại xưởng (Ex Works). Trong khi đó, giá cùng loại tại Italy giảm 13 USD/tấn trong tháng 9, xuống còn 358 USD/tấn.
Tâm lý thị trường trong tháng 9 vẫn thận trọng. Hoạt động sản xuất và giao dịch phục hồi chậm sau kỳ nghỉ hè, cùng với xuất khẩu phế liệu tăng, đã bị triệt tiêu bởi nhu cầu yếu đối với các sản phẩm thép dài thành phẩm, lượng tồn kho cao tại các nhà máy và những khó khăn trong việc chuyển phần chi phí gia tăng sang người tiêu dùng cuối cùng.
Thị trường chịu áp lực từ giá năng lượng cao - tại Italy, các nhà máy buộc phải vận hành vào ban đêm - tình trạng hạn hán và mực nước thấp trên sông Rhine, cũng như những gián đoạn lớn trong hoạt động vận tải đường sắt. Các vấn đề logistics bao gồm việc sửa chữa hành lang vận tải Tarvisio tại khu vực biên giới Áo và tình trạng thiếu toa xe mang tính hệ thống của DB Cargo.
Trong giai đoạn tháng 1-6, xuất khẩu phế liệu thép của Đức tăng 1% so với cùng kỳ năm trước, lên 4,05 triệu tấn; nhập khẩu tăng 5%, lên 2,24 triệu tấn. Trong khi đó, tiêu thụ phế liệu trong nước giảm 5% trong năm 2025, xuống còn 15,7 triệu tấn.
Italy tiếp tục là một trong những nước nhập khẩu phế liệu lớn, trong khi xuất khẩu ở mức không đáng kể. Khả năng EU áp dụng lệnh cấm xuất khẩu phế liệu sang một số quốc gia châu Á, trong đó có Ấn Độ và Pakistan, có thể cải thiện nguồn cung nguyên liệu tại châu Âu.
Giá phế liệu thép được dự báo tăng 10-20 EUR/tấn trong tháng 10, nhờ nhu cầu tại Thổ Nhĩ Kỳ phục hồi và xu hướng chung của thị trường toàn cầu. Tuy nhiên, các nhà sản xuất thép có chi phí cao sẽ phản đối các đợt tăng giá này. Trong khi đó, Hiệp hội Thép Italy (Federacciai) đã cảnh báo nguy cơ gián đoạn sản xuất do chi phí năng lượng cao.
Mỹ
Trong suốt tháng 9, giá phế liệu thép nội địa tại Mỹ nhìn chung ổn định. Tại Chicago, giá phế liệu loại No. 1 dao động trong khoảng 450-455 USD/tấn, phế liệu HMS 1&2 ở mức 330-345 USD/tấn và phế liệu thép vụn (shredded scrap) ở mức 410-425 USD/tấn.
Giá chào bình quân phế liệu HMS 1&2 80:20 tại Mỹ tăng 22 USD/tấn trong tháng 9, lên 349 USD/tấn, tính theo cơ sở giao hàng tại bờ Đông nước Mỹ.
Trong tháng, tâm lý thị trường chuyển từ trung lập sang lạc quan ở mức độ vừa phải. Thị trường phục hồi sau giai đoạn suy giảm trong tháng 6–7, nhờ nhu cầu nội địa tăng và hoạt động mua hàng ổn định từ Thổ Nhĩ Kỳ.
Các yếu tố chính tác động đến thị trường gồm chi phí nhiên liệu và vận tải gia tăng; hoạt động vận tải đường sắt suy giảm, khiến thời gian quay vòng toa xe kéo dài; hoạt động thu gom phế liệu giảm theo mùa trước khi mùa đông đến; và mức tiêu thụ gang thỏi tại các nhà máy thép giảm do chuyển sang sử dụng phế liệu thép nghiền có hàm lượng đồng thấp.
Trong giai đoạn tháng 1-7, xuất khẩu phế liệu thép của Mỹ tăng 4,8% so với cùng kỳ năm trước, lên 7,7 triệu tấn. Các thị trường tiêu thụ chính là Thổ Nhĩ Kỳ với 2,03 triệu tấn và Mexico với 1,38 triệu tấn. Riêng tháng 7, xuất khẩu đạt 1,07 triệu tấn, tăng 6,7% so với cùng kỳ năm trước.
Trong cùng giai đoạn, nhập khẩu phế liệu thép của Mỹ tăng 8,7% so với cùng kỳ năm trước, lên 3,15 triệu tấn. Canada là nhà cung cấp chủ yếu, với 2,15 triệu tấn.
Giá phế liệu nội địa Mỹ được dự báo tăng 10-20 USD/tấn trong tháng 10, qua đó hỗ trợ giá xuất khẩu.
Trung Quốc
Trong tháng 9, giá phế liệu thép trên thị trường nội địa Trung Quốc tương đối ổn định, chỉ biến động nhẹ. Đầu tháng, giá tăng nhẹ trong bối cảnh nguồn cung hạn chế, sau đó giảm nhẹ trước khi ổn định vào cuối tháng và dao động trong biên độ hẹp. Tính bình quân tháng 9, giá phế liệu thép tại Trung Quốc giảm 9 USD/tấn, xuống còn 360 USD/tấn theo cơ sở CFR.
Tâm lý thị trường chuyển từ lạc quan thận trọng vào đầu tháng 9 sang bi quan và trầm lắng vào cuối tháng. Yếu tố tiêu cực chính là tình trạng chậm thanh toán tiền mua phế liệu do các quy định hạn chế thanh toán nghiêm ngặt.
Trong khi đó, những yếu tố hạn chế đà giảm giá gồm hiệu quả kinh tế cao hơn của việc sử dụng phế liệu so với gang thỏi và dự báo nguồn cung phế liệu giảm trong thời gian nghỉ lễ kéo dài. Kỳ vọng của các thương nhân về việc các nhà máy thép tăng cường tích trữ nguyên liệu trước kỳ nghỉ Quốc khánh Trung Quốc (từ ngày 1-7/10) đã không trở thành hiện thực.
Các yếu tố chính chi phối thị trường gồm nguồn cung hạn chế và lượng phế liệu đưa ra thị trường thấp; những khó khăn về thanh khoản và các quy định thanh toán nghiêm ngặt; cùng với hiệu quả kinh tế cao hơn của việc sử dụng phế liệu so với gang thỏi.
Trong ngắn hạn, giá phế liệu thép được dự báo tiếp tục dao động trong biên độ hẹp trong kỳ nghỉ lễ. Sau đó, giá có thể tăng vừa phải vào giai đoạn cuối mùa thu khi nhu cầu từ các nhà máy phục hồi.
GMK