 Đăng nhập


Giá thép phế liệu HMS 1&2 bình quân tại Thổ Nhĩ Kỳ giảm 4 USD/tấn trong tháng 10
Xu hướng giảm giá được ghi nhận tại các thị trường chủ chốt
12/11/2026 14:06
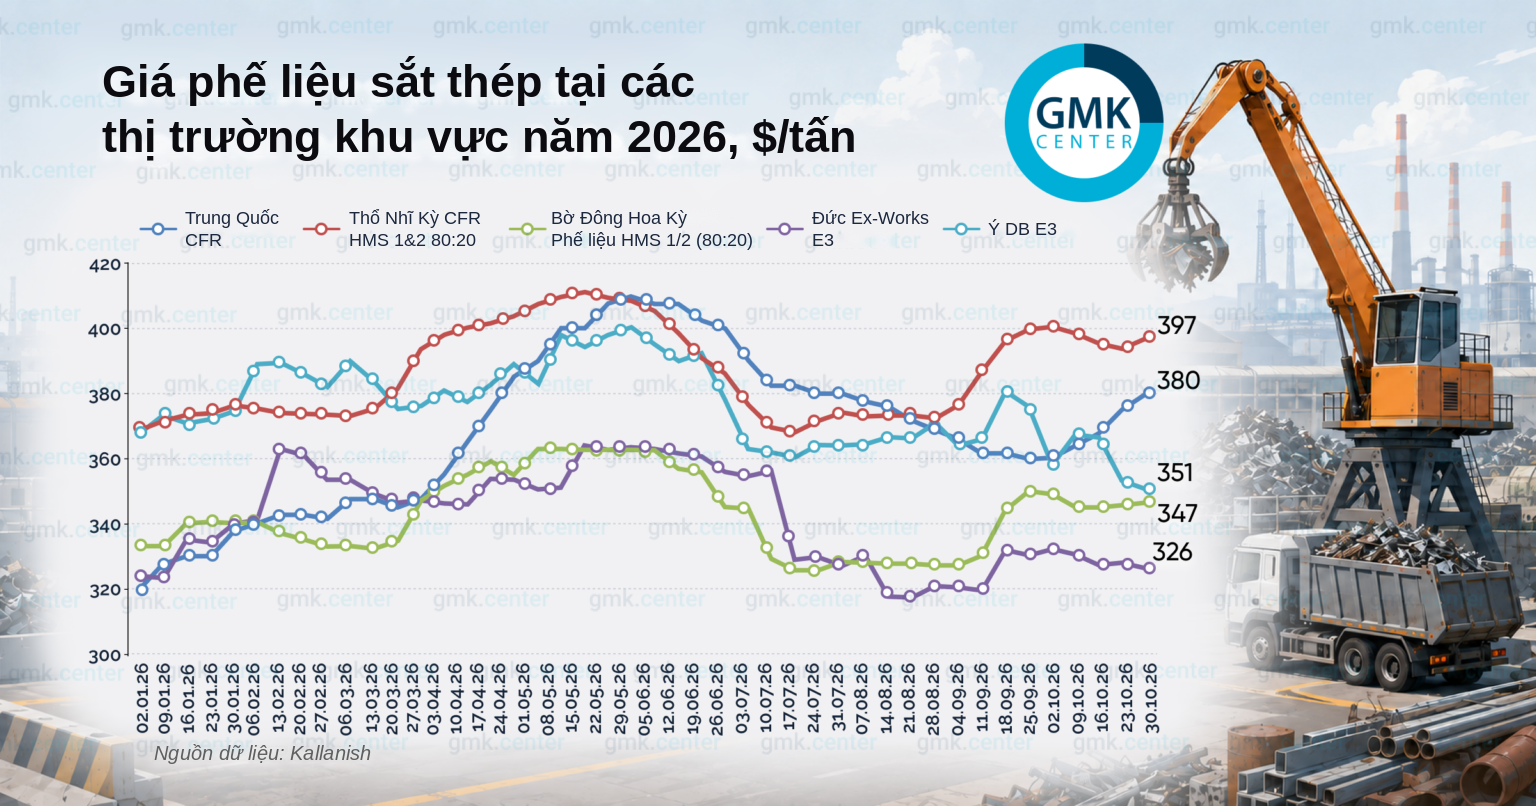
Diễn biến giá tại các thị trường thép phế liệu khu vực trong tháng 10 nhìn chung theo xu hướng giảm. Giá chào bình quân tại các thị trường giảm khoảng 3-7 USD/tấn.
Thổ Nhĩ Kỳ
Diễn biến thị trường đã thay đổi đáng kể trong tháng 10. Đầu tháng, giá chào thép phế liệu nhập khẩu đường biển khối lượng lớn loại HMS 1&2 (80:20) tăng lên mức 395–398 USD/tấn CFR Thổ Nhĩ Kỳ, trong khi các nhà xuất khẩu Mỹ hướng tới mức giá trên 400–403 USD/tấn CFR.
Đến giữa tháng 10, doanh số bán thép thanh yếu và áp lực từ các nhà sản xuất thép Thổ Nhĩ Kỳ đã đẩy giá thép phế liệu châu Âu xuống mức thấp nhất trong năm, còn 380–383,5 USD/tấn CFR. Tuy nhiên, vào cuối tháng 10 và đầu tháng 11, thị trường bất ngờ đảo chiều tăng mạnh: giá thép phế liệu từ EU tăng lên 398–401 USD/tấn CFR, thép phế liệu khu vực Baltic đạt 397,5–402 USD/tấn CFR, trong khi nguyên liệu từ Mỹ đạt 407 USD/tấn CFR.
Tính chung trong tháng 10, giá chào bình quân thép phế liệu HMS 1&2 (80:20) giảm 4 USD/tấn, xuống còn 397 USD/tấn CFR Thổ Nhĩ Kỳ.
Các yếu tố chính tác động đến thị trường bao gồm:
1. Điều kiện tiền tệ: Lãi suất cho vay thương mại tại Thổ Nhĩ Kỳ ở mức 49%, trong khi lãi suất điều hành của ngân hàng trung ương nước này là 37%, buộc các nhà máy thép phải áp dụng chiến lược thu mua nguyên liệu theo nhu cầu thực tế, hạn chế tối đa lượng hàng tồn kho.
2. Khủng hoảng vận tải tại châu Âu: Tình trạng hạn hán và mực nước thấp trên sông Rhine và Danube đã làm tê liệt hoạt động vận chuyển hàng hóa bằng sà lan tại Đức. Cùng với tình trạng thiếu tàu và cước vận tải ở mức cao (khoảng 49–50 USD/tấn từ Rotterdam đến khu vực Marmara), chi phí giao hàng tăng mạnh.
3. Biến động tỷ giá EUR và đồng lira: Biến động tỷ giá EUR/USD (từ 1,113 đến 1,125) khiến các nhà cung cấp châu Âu duy trì giá giao tại cảng không thấp hơn 280–290 EUR/tấn. Đồng lira suy yếu (xuống mức 49,20 TRY/USD), cùng với những khó khăn về thanh khoản, tiếp tục kìm hãm hoạt động thu mua.
4. Yếu tố địa chính trị: Các sự cố tại khu vực Biển Đen và eo biển Hormuz khiến phí bảo hiểm vận tải tăng lên.
Theo TUIK (Viện Thống kê Thổ Nhĩ Kỳ), trong tháng 9, lượng thép phế liệu nhập khẩu của Thổ Nhĩ Kỳ giảm 8,9% so với cùng kỳ năm trước, xuống còn 1,55 triệu tấn, với giá nhập khẩu bình quân đạt 387 USD/tấn. Mỹ là nhà cung cấp lớn nhất với 255.000 tấn, tiếp theo là Anh với 188.000 tấn và Hà Lan với 183.000 tấn.
Tính chung 9 tháng đầu năm, tổng lượng thép phế liệu nhập khẩu của Thổ Nhĩ Kỳ tăng 2,3% so với cùng kỳ năm trước, đạt 14,3 triệu tấn.
Tâm lý thị trường hiện đang phân hóa. Các nhà xuất khẩu Mỹ và EU đang thúc đẩy tăng giá nhờ nhu cầu nội địa mạnh tại Mỹ (giá dự kiến tăng thêm 20–30 USD/tấn trong tháng 11) và tình trạng thiếu hụt thép phế liệu mang tính cơ cấu. Theo đó, các nhà cung cấp đang chào giá ở mức 410 USD/tấn CFR.
Ngược lại, các nhà sản xuất thép Thổ Nhĩ Kỳ đang phản đối việc tăng giá nguyên liệu do biên lợi nhuận âm và nhu cầu thép thanh yếu, với giá thép thanh hiện ở mức 595–625 USD/tấn.
Trong ngắn hạn, các chuyên gia dự báo giá thép phế liệu sẽ tiếp tục duy trì ở mức cao do chi phí logistics lớn và nguồn cung hạn chế.
Liên minh châu Âu (EU)
Đầu tháng 10, thị trường thép phế liệu châu Âu phục hồi sau giai đoạn trầm lắng mùa hè, nhờ lực hỗ trợ từ thị trường Thổ Nhĩ Kỳ. Giá tại khu vực tăng trung bình 5–20 EUR/tấn. Tuy nhiên, xu hướng thị trường đã đảo chiều mạnh trong nửa cuối tháng.
Diễn biến tại một số thị trường chính như sau:
1. Đức và Áo: Thị trường Đức tương đối ổn định trong suốt tháng, với giá thép phế liệu loại 3 ở mức 290 EUR/tấn và loại E40 ở mức 300 EUR/tấn. Trong khi đó, giá tại Áo tăng 10 EUR/tấn.
2. Italia: Giá giảm mạnh 10–15 EUR/tấn. Đến đầu tháng 11, giá chào thép phế liệu loại E3 giảm xuống còn 300–310 EUR/tấn, loại E1 xuống 270–280 EUR/tấn, thép phế liệu nghiền loại E40 ở mức 320 EUR/tấn, trong khi loại E8 được giao dịch trong khoảng 320–360 EUR/tấn.
Tại Đức, giá thép phế liệu loại E3 giảm 6 USD/tấn trong tháng, xuống còn 326 USD/tấn theo điều kiện giao hàng tại nhà máy (Ex Works). Trong khi đó, tại Italia, giá cùng chủng loại giảm 7 USD/tấn, xuống còn 351 USD/tấn.
Các yếu tố tiêu cực chính tác động đến cả hai thị trường là chi phí điện cao (khoảng 60 EUR/tấn thép) và nhu cầu đối với các sản phẩm thép cán ở mức đặc biệt yếu. Bên cạnh đó, thị trường còn chịu ảnh hưởng của những yếu tố sau:
1. Các nhà máy cắt giảm sản xuất: Lượng thép thành phẩm tồn kho tại các nhà máy ở mức cao, buộc doanh nghiệp phải giảm số ca làm việc và tạm dừng sản xuất trong nhiều tuần. Đến tuần cuối cùng của tháng 10, hàng loạt nhà máy đã ngừng tiếp nhận thép phế liệu từ các đơn vị gia công, thu gom.
2. Khủng hoảng logistics: Mực nước tại các sông Rhine, Danube và Oder ở Đức xuống mức thấp nghiêm trọng, làm tê liệt hoạt động vận chuyển hàng hóa bằng sà lan. Độ tin cậy của vận tải đường sắt suy giảm khiến các doanh nghiệp phải chuyển hàng loạt sang vận tải đường bộ, đẩy cước vận chuyển bằng xe tải và giá dầu diesel tăng mạnh.
3. Nguyên liệu thay thế: Thị trường gang và sắt hoàn nguyên trực tiếp (DRI) đang đình trệ khi các nhà máy tìm cách giảm thiểu lượng hàng tồn kho. Nguồn cung gang từ Brazil duy trì ổn định, với giá FOB ở mức 440–450 USD/tấn, trong khi xuất khẩu từ Ukraine và Nga trên thực tế gần như bị đình trệ.
Theo Destatis (Cơ quan Thống kê Liên bang Đức), trong giai đoạn tháng 1–8, xuất khẩu thép phế liệu của Đức duy trì ổn định ở mức 5,18 triệu tấn, trị giá 2,4 tỷ EUR. Italia là thị trường tiêu thụ lớn nhất với 1,1 triệu tấn.
Trong khi đó, nhập khẩu thép phế liệu của Đức tăng 8%, đạt 3 triệu tấn, trị giá 1,4 tỷ EUR.
Rủi ro dài hạn lớn nhất đối với ngành hiện nay là kế hoạch của EU về việc áp dụng các biện pháp hạn chế xuất khẩu thép phế liệu sang những quốc gia không thuộc Tổ chức Hợp tác và Phát triển Kinh tế (OECD), dự kiến có hiệu lực từ tháng 5/2027.
Nhìn chung, tâm lý thị trường EU đang khá tiêu cực. Các nhà máy thép tiếp tục yêu cầu giảm giá và lên kế hoạch cho các đợt tạm dừng sản xuất quy mô lớn vào dịp Giáng sinh.
Trong tháng 11, giá thép phế liệu nhập khẩu tại Italia được dự báo giảm ít nhất 10 EUR/tấn, trong khi thị trường Đức nhiều khả năng tiếp tục đình trệ. Yếu tố duy nhất đang ngăn giá giảm sâu hơn là lượng thép phế liệu phát sinh trong khu vực không đủ đáp ứng nhu cầu.
Mỹ
Trong tháng 10, thị trường thép phế liệu Mỹ ghi nhận diễn biến trái chiều: nhu cầu nội địa tăng, trong khi phân khúc xuất khẩu rơi vào trạng thái đình trệ.
Giá thép phế liệu nội địa Mỹ tăng mạnh 20–30 USD/tấn. Tại Chicago, giá thép phế liệu loại No. 1 tăng lên 475–485 USD/tấn, trong khi thép phế liệu nghiền đạt 440–455 USD/tấn. Động lực tăng giá đến từ tỷ lệ sử dụng công suất của các nhà máy thép đạt 80%, cùng nhu cầu ổn định từ ngành công nghiệp ô tô và các dự án cơ sở hạ tầng.
Đầu tháng 11, các nhà máy thép tiếp tục đề xuất tăng giá thu mua thêm 20–30 USD/tấn.
Ngược lại, phân khúc xuất khẩu thép phế liệu dạng container đã ngừng đà tăng sau hai tháng phục hồi, do nhu cầu yếu tại châu Á, các kỳ nghỉ lễ và cước vận tải ở mức cao.
Giá chào thép phế liệu HMS 1&2 (80:20) tại bờ Tây (Los Angeles) dao động trong khoảng 325–335 USD/tấn, trong khi tại bờ Đông (New York) ở mức 330–340 USD/tấn.
Các nhà cung cấp ưu tiên chuyển hướng nguồn hàng sang thị trường nội địa có khả năng sinh lời cao hơn. Đồng thời, giá chào bình quân thép phế liệu HMS 1&2 (80:20) tại Mỹ giảm 3 USD/tấn, xuống còn 347 USD/tấn theo cơ sở giao hàng tại bờ Đông.
Các nhà cung cấp nội địa đang có tâm lý lạc quan. Do hoạt động thu gom thép phế liệu suy giảm theo mùa, trong khi các nhà sản xuất thép có lượng đơn hàng lớn, các thương nhân dự báo giá sẽ tăng lũy kế 20–50 USD/tấn trọng lượng dài (gross ton) trong quý IV.
Ngược lại, các nhà xuất khẩu dự báo thị trường sẽ tiếp tục trầm lắng đến cuối năm do các khách hàng châu Á chưa sẵn sàng đẩy mạnh hoạt động thu mua.
Trung Quốc
Trong tháng 10, giá chào thép phế liệu tại Trung Quốc tăng trung bình 20 USD/tấn, lên mức 380 USD/tấn CFR. Tuy nhiên, giá thép phế liệu nội địa Trung Quốc lại giảm trong cùng giai đoạn.
Các yếu tố chính gây áp lực lên thị trường bao gồm:
1. Nguồn cung dư thừa: Lượng nguyên liệu đưa ra thị trường ngày càng tăng, dẫn đến tình trạng dư cung.
2. Nhu cầu thép suy yếu: Điều kiện thị trường xấu đi và giá các sản phẩm thép cán giảm đã buộc các nhà máy thép phải cắt giảm lượng thu mua thép phế liệu.
3. Giá các nguyên liệu hàng hóa khác giảm: Đà điều chỉnh giảm giá của các loại nguyên liệu đầu vào khác phục vụ sản xuất thép tiếp tục tạo thêm áp lực giảm giá đối với thị trường thép phế liệu.
Kết quả là, sự kết hợp giữa nguồn cung thép phế liệu gia tăng, giá thép thành phẩm suy giảm và nhu cầu thu mua của các nhà sản xuất thép suy yếu đã khiến toàn bộ chuỗi thị trường dần hình thành xu hướng giảm giá.
GMK