 Đăng nhập


Toàn cảnh thị trường thép cuộn và thép xanh châu Âu: Giá thép cuộn EU tăng do áp lực chi phí và các biện pháp hạn chế thương mại
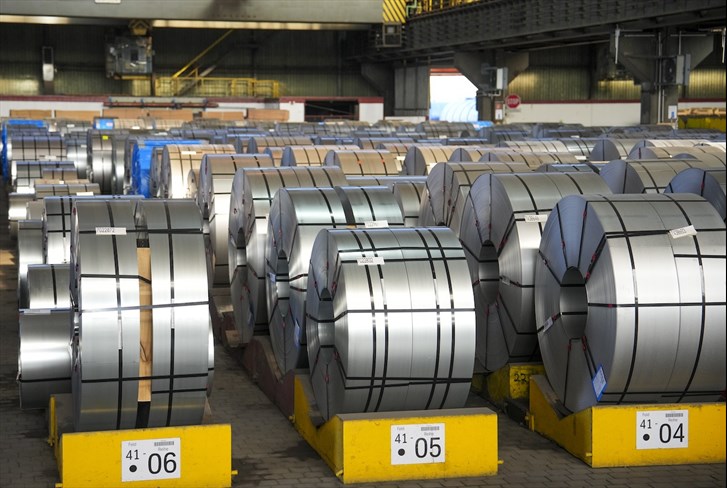
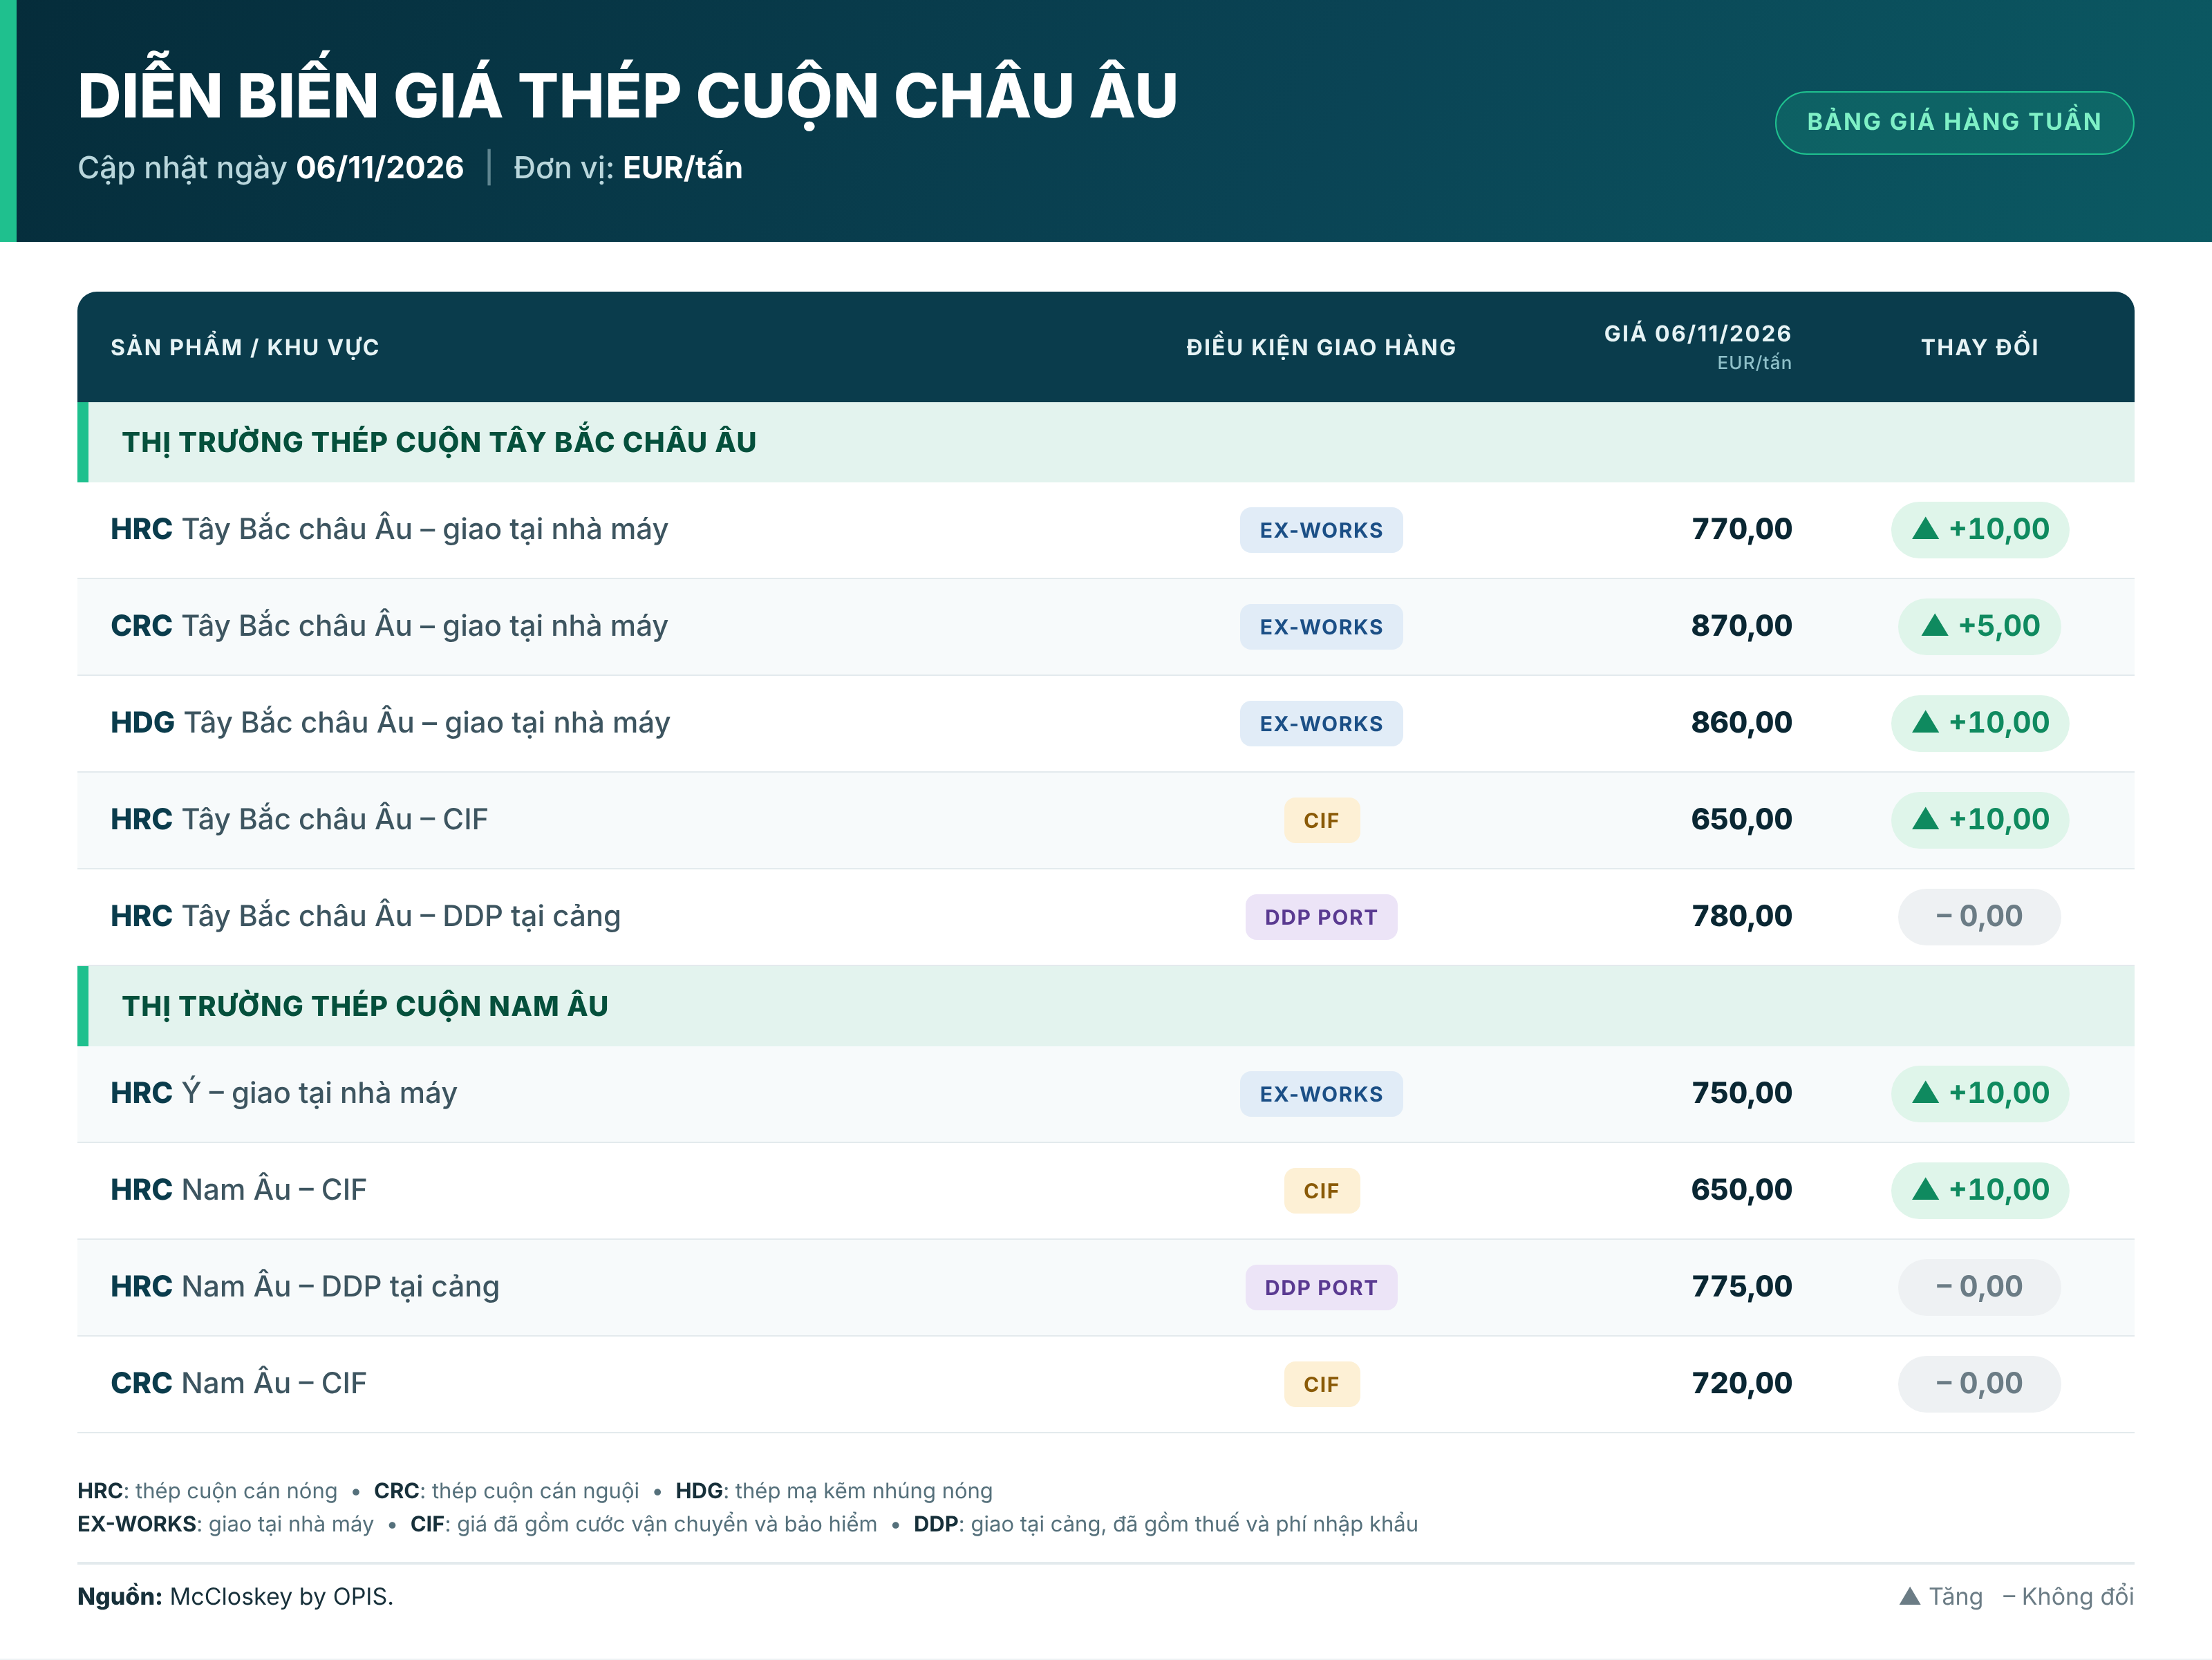
Giá thép cuộn cán nóng (HRC) nội địa châu Âu tăng trong tuần kết thúc ngày 06/11 do chi phí sản xuất thép gia tăng, trong bối cảnh nguồn cung nhập khẩu suy giảm dưới tác động của các quy định thương mại mới.
11/11/2026 16:21
Đầu tuần này, ArcelorMittal đã nâng giá chào bán HRC giao trong quý I lên mức 820 EUR/tấn, giao hàng tận nơi (delivered); giá thép cuộn cán nguội (CRC) lên 940 EUR/tấn, giao hàng tận nơi; và giá thép cuộn mạ kẽm nhúng nóng (HDG) lên 920 EUR/tấn, giao hàng tận nơi. Doanh nghiệp cho biết chi phí năng lượng gia tăng là nguyên nhân chính dẫn đến đợt điều chỉnh giá này.
Mặc dù người mua đánh giá các mức giá mục tiêu mới khó có thể được chấp nhận trong ngắn hạn, giá thép nhiều khả năng sẽ vượt 800 EUR/tấn, giao hàng tận nơi, trong quý I.
Tại khu vực Tây Bắc châu Âu, các giao dịch HRC nội địa được ghi nhận ở mức 760-790 EUR/tấn, giao tại nhà máy (ex-works), trong đó phần lớn giao dịch được chốt ở mức 770 EUR/tấn, giao tại nhà máy.
Tại Italy, các giao dịch HRC cán trong tháng 12 được chốt ở mức 740-750 EUR/tấn, giao tại nhà máy. Tuy nhiên, người bán và người mua đã bắt đầu đàm phán các giao dịch giao ngay cho quý I ở mức khoảng 770 EUR/tấn, giao tại nhà máy.
Các mức chào bán từ một nhà máy thép Italy được ghi nhận ở mức 800 EUR/tấn, giao hàng tận nơi đối với khách hàng trong nước và 800-810 EUR/tấn, giao tại nhà máy, đối với khách hàng tại khu vực Tây Bắc châu Âu.
Các nhà sản xuất thép dẹt tại Nam Âu, vốn có mức độ phụ thuộc truyền thống cao hơn vào nguồn nguyên liệu nhập khẩu, đang phải đối mặt với sự sụt giảm đáng kể về nguồn cung do việc áp dụng các hạn ngạch thuế quan nghiêm ngặt hơn từ tháng 7 năm nay, cùng với giá nhập khẩu tăng do tác động của Cơ chế điều chỉnh biên giới carbon (CBAM).
Bên cạnh đó, Tòa án Tối cao Italy đã ra phán quyết yêu cầu đóng cửa vĩnh viễn khu vực sản xuất gang thép (khu vực thượng nguồn) của Acciaierie d’Italia (ADI), sau khi xem xét đơn kháng cáo vào cuối tháng 10. Năm 2025, nhà máy này sản xuất 2 triệu tấn thép. Việc ngừng hoạt động sẽ buộc các khách hàng Italy phải tìm nguồn cung thay thế cho khối lượng thép bị thiếu hụt từ các nhà sản xuất trong EU, qua đó góp phần hỗ trợ đà tăng giá.
Các doanh nghiệp mua thép tại Italy đã tìm nguồn phôi tấm (slab) từ Trung Quốc, Ấn Độ và Thổ Nhĩ Kỳ, bởi hoạt động nhập khẩu các sản phẩm thép bán thành phẩm hiện không thuộc phạm vi điều chỉnh của hạn ngạch nhập khẩu hoặc các biện pháp phòng vệ thương mại khác của EU.
Các doanh nghiệp này dự định sử dụng các dây chuyền cán của ADI để gia công phôi tấm nhập khẩu thành thép cuộn, qua đó bù đắp sự suy giảm nguồn cung các sản phẩm thép thành phẩm nhập khẩu. Tuy nhiên, các bên tham gia thị trường cho biết hoạt động cán lại (re-rolling) vẫn chưa được triển khai. ADI đã đề nghị khách hàng giảm khoảng 100.000 tấn khối lượng thép đưa vào cán tại các nhà máy của doanh nghiệp so với khối lượng đã thỏa thuận ban đầu, vốn ở mức trên 500.000 tấn.
Phí gia công cán lại được ghi nhận ở mức 160-190 EUR/tấn. Tuy nhiên, do chi phí năng lượng tăng mạnh, mức phí này có thể không đủ để bù đắp chi phí thực tế.
Ngoài ra, các nguồn tin cho biết giá HRC được cán tại ADI từ phôi tấm nhập khẩu có thể không đủ sức cạnh tranh nếu tính cả chi phí gia công và chi phí CBAM.
Các bên tham gia thị trường ghi nhận nhu cầu thép có dấu hiệu cải thiện trong tuần qua, khi các nhà phân phối phần nào đã giảm lượng hàng tồn kho trước thời điểm kết thúc năm và bắt đầu lên kế hoạch mua hàng cho năm tới.
Bên cạnh đó, một số nguồn tin cho biết giá thép cuộn xẻ băng (cut coil) từ các nhà phân phối đã bắt đầu tăng, góp phần hỗ trợ đà tăng giá thép cuộn trên thị trường.
Một thương nhân nhận định: “Nhu cầu thực tế vẫn ở mức bình thường, nhưng lượng hàng tồn kho cao trước đó đã kìm hãm nhu cầu biểu kiến và quá trình phục hồi giá”.
Thị trường thép xanh
Hoạt động mua thép xanh vẫn chưa phải là ưu tiên hàng đầu của các khách hàng giao dịch giao ngay. Hiện tại, họ tập trung nhiều hơn vào việc thích ứng với những thay đổi trên thị trường thép truyền thống, bao gồm giá thép nội địa tăng và nguồn cung nhập khẩu bị thắt chặt.
Các nhà máy thép đang kỳ vọng các cơ quan chức năng EU sẽ có những biện pháp hỗ trợ thúc đẩy nhu cầu đối với thép phát thải CO₂ thấp.
Trong tuần này, ngày 05/11, Ủy ban Môi trường của Nghị viện châu Âu (ENVI) đã thông qua quan điểm về các mục tiêu khí hậu sửa đổi dành cho ngành công nghiệp ô tô EU. Những sửa đổi này làm giảm mức độ tham vọng tổng thể so với đề xuất ban đầu của Ủy ban châu Âu, nhưng đồng thời tăng cường vai trò của hoạt động mua sắm thép carbon thấp.
Tuy nhiên, người mua vẫn chưa chắc chắn liệu ngay cả những ngành tiêu thụ thép lớn như công nghiệp ô tô có đủ khả năng hấp thụ các khoản chi phí tăng thêm hay không, nếu không chuyển những chi phí này sang người tiêu dùng thông qua việc tăng giá xe. Điều này có thể khiến ô tô nhập khẩu trở nên cạnh tranh hơn.
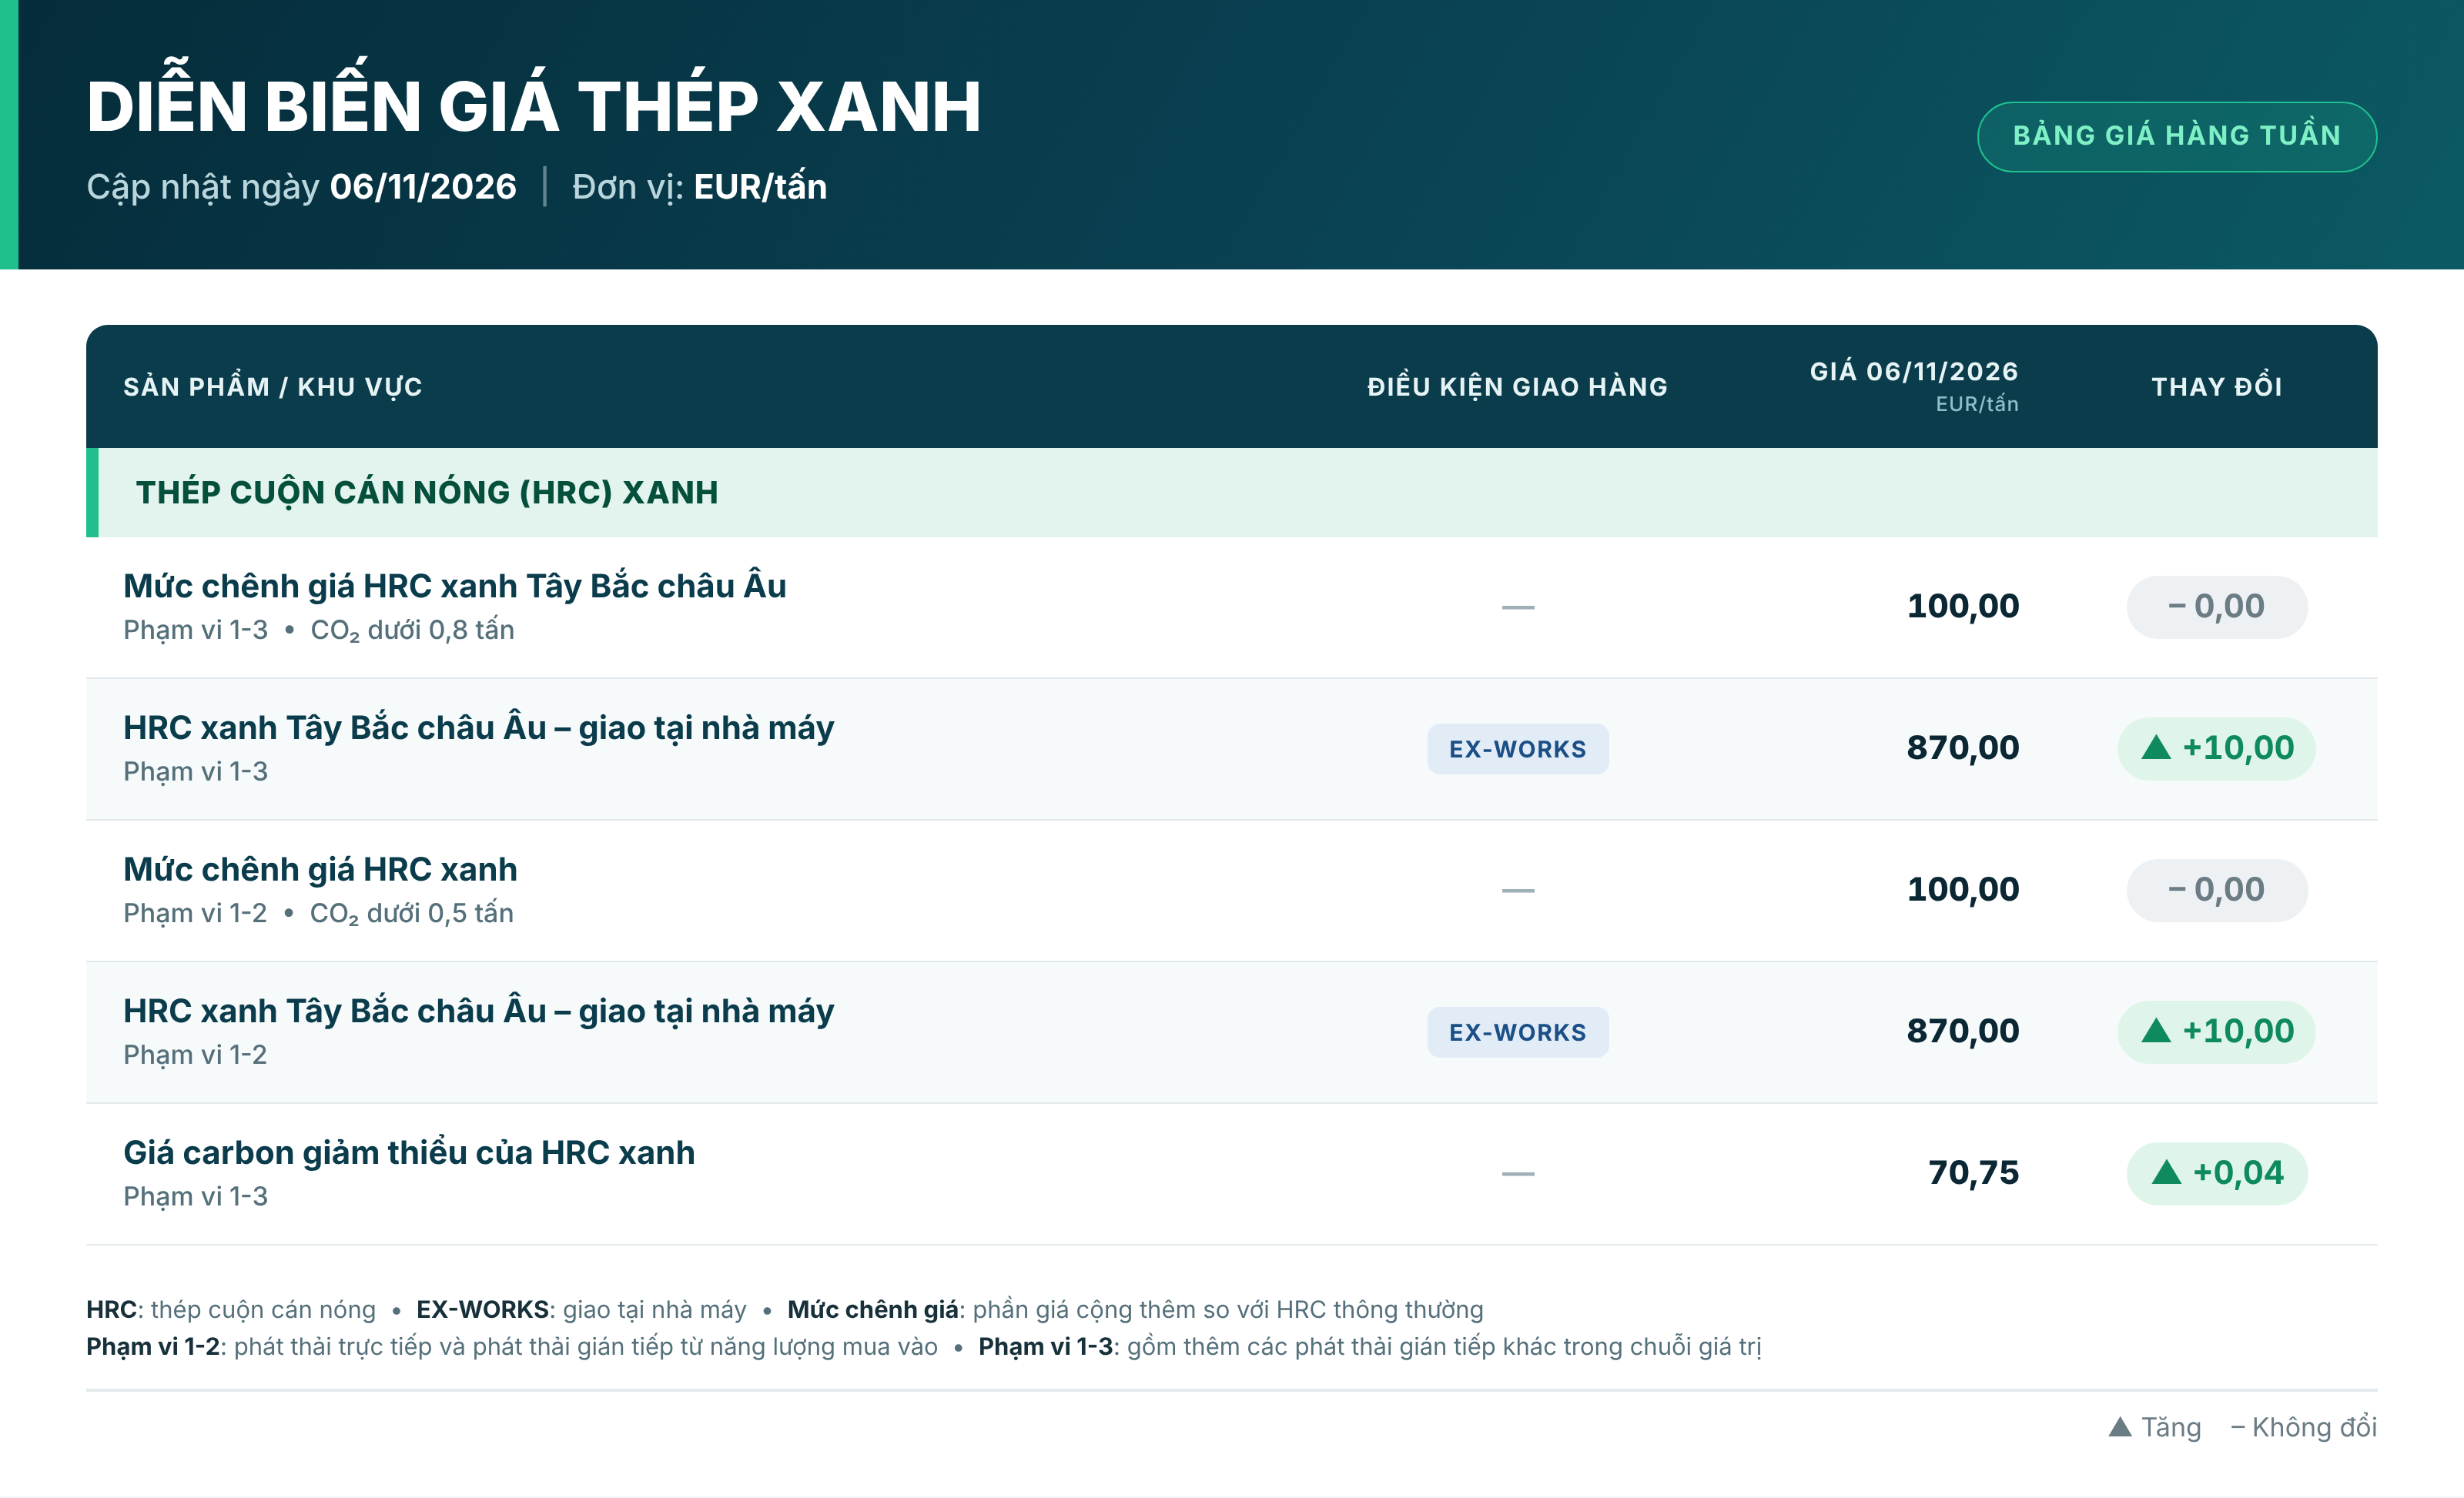
Một nguồn tin từ nhà máy thép cho biết mức phụ phí thép xanh trên 200 EUR/tấn hiện vẫn chưa khả thi. Đối với các đơn hàng mua thử nghiệm và hợp đồng, mức phụ phí đang dao động quanh 150 EUR/tấn.
Nguồn tin này cũng ước tính mức phụ phí giao ngay đối với HRC sản xuất bằng công nghệ lò hồ quang điện (EAF) ở mức 80-100 EUR/tấn.
Một nguồn tin khác từ nhà máy thép cho rằng các mức phụ phí hiện nay chỉ có thể đạt được đối với thép sản xuất không sử dụng hydro, đồng thời nhấn mạnh rằng mức phụ phí cần phải cao hơn để bù đắp chi phí hydro.
Một nhà sản xuất tại Trung Âu đã chào bán thép với mức phụ phí 160–180 EUR/tấn đối với các hợp đồng.
Trong khi đó, một nguồn tin từ doanh nghiệp phân phối ước tính rằng khách hàng mua giao ngay hiện có thể chấp nhận mức phụ phí 50-100 EUR/tấn, với điều kiện sản phẩm được cung cấp cho một khách hàng cụ thể.
Nguồn tin này cho biết thêm, mức phụ phí khoảng 50 EUR/tấn chỉ áp dụng đối với vật liệu có lượng phát thải được xác định theo phương pháp cân bằng khối lượng (mass balance).
EUROMETAL